

Compartilhe!


Holding familiar para imóveis: o guia completo de gestão patrimonial

Quando a holding familiar é constituída, a sensação é de dever cumprido. Os imóveis foram transferidos, o contador assinou, o contrato social está registrado. O patrimônio está protegido, pelo menos é o que parece.
O problema começa nas semanas seguintes. Os aluguéis continuam sendo controlados na mesma planilha de sempre. Os reajustes seguem sendo calculados à mão, quando alguém lembra de calcular. A documentação de cada imóvel está espalhada entre e-mails, pastas físicas e o computador de uma pessoa que talvez nem trabalhe mais com a família. A holding existe no papel. A gestão continua igual ao que era antes.
Esse é o ponto que advogados e contabilidades raramente abordam: constituir a holding é o começo, não a solução. Este artigo foi escrito para quem já passou pela etapa de abertura e agora precisa entender o que significa operar um portfólio imobiliário dentro de uma pessoa jurídica, com controle real, visibilidade de rentabilidade e capacidade de tomar decisões com dados.
A LocX atua há 48 anos no mercado imobiliário brasileiro e, em auditorias de portfólio realizadas com holdings familiares, encontra os mesmos problemas sistematicamente: reajustes não aplicados, vacâncias cujo custo real ninguém conhece e documentação irregular que trava qualquer processo de sucessão. Este guia organiza o que aprendemos nessas auditorias em linguagem prática.
Um erro de digitação na planilha custa quanto à sua holding?
Gerir contratos milionários em planilhas manuais não é ser enxuto, é assumir um risco financeiro silencioso. Planilhas não têm rastro de auditoria.
Assistir no YouTubeSua holding tem controle do patrimônio ou só apaga incêndios?
Ter dezenas de imóveis no portfólio não é sinônimo de governança. Decisões lentas, rentabilidade corroída e riscos contratuais ocultos custam caro.
Assistir no YouTube3 perguntas que todo gestor de holding precisa saber responder
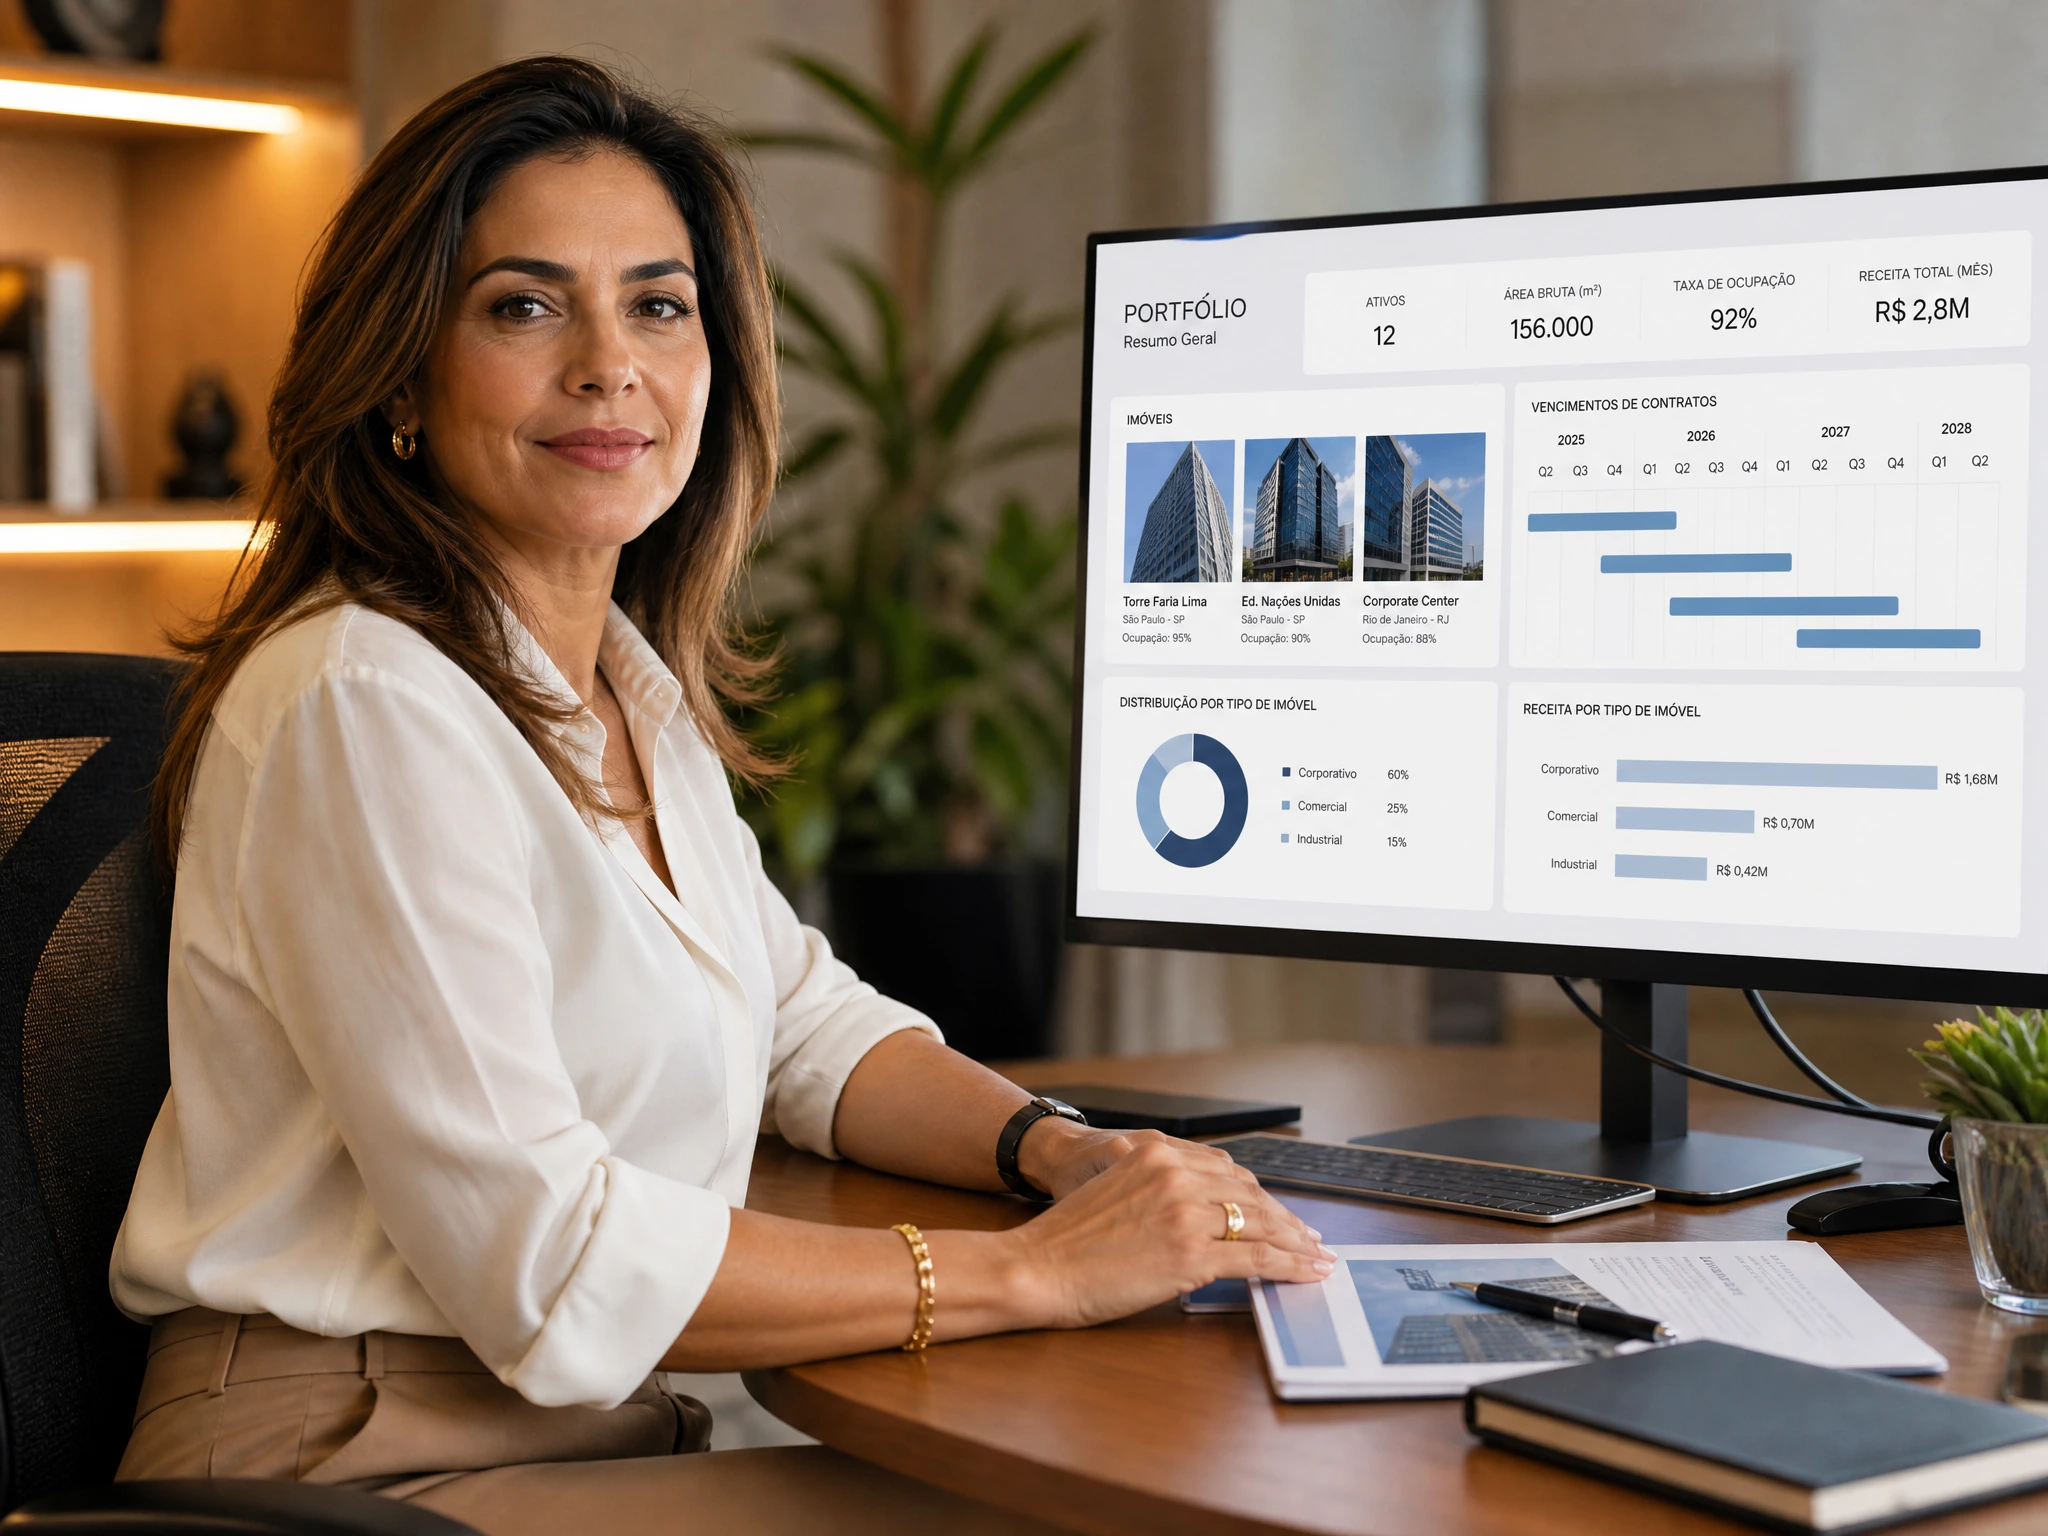
Qual a receita do portfólio este mês? Qual a rentabilidade geral? Quais imóveis estão vagos? Se você hesitou, a governança pode estar em risco.
Assistir no YouTubeO que é uma holding familiar para imóveis
Holding familiar para imóveis é uma pessoa jurídica constituída para centralizar a titularidade e a administração de imóveis de uma família, substituindo a propriedade direta no CPF dos sócios. Em vez de cada imóvel estar registrado em nome de um ou mais indivíduos, todos os ativos passam a integrar o patrimônio de uma empresa, geralmente uma sociedade limitada ou sociedade anônima fechada, cujas cotas ou ações pertencem aos membros da família.
O instrumento legal que ampara essa estrutura no Brasil ganhou clareza com a Lei 13.874/2019, a Lei da Liberdade Econômica, que consolidou a separação entre patrimônio pessoal e empresarial e reforçou a proteção societária para estruturas familiares legítimas.
Na prática, a holding imobiliária funciona como gestora do patrimônio: ela assina os contratos de locação, recebe os aluguéis, paga as despesas dos imóveis e distribui os resultados aos sócios de acordo com o contrato social. A família deixa de ser proprietária direta dos imóveis e passa a ser titular de cotas, o que tem implicações tributárias, sucessórias e operacionais que vale entender antes de criar qualquer expectativa de simplificação automática.
Vale a pena colocar imóveis em holding familiar?
A resposta depende de três critérios objetivos, e a maioria das famílias que fazem essa pergunta já preenche pelo menos dois deles.
Volume de patrimônio: holdings familiares fazem sentido quando o patrimônio imobiliário supera R$ 1,5 milhão. Abaixo disso, os custos fixos de abertura, manutenção contábil e obrigações acessórias podem superar os benefícios tributários. Acima desse patamar, a equação muda, especialmente se os imóveis geram renda.
Número de imóveis para renda: a partir de três imóveis locados, a gestão manual começa a gerar erros com frequência. Com cinco ou mais ativos gerando receita, o custo da desorganização se torna mensurável: reajustes calculados com atraso, inadimplência detectada tarde, vacância sem controle de custo. Em portfólios auditados pela LocX, holdings com mais de cinco imóveis para renda apresentam custo de gestão manual 3 vezes maior do que holdings que operam com sistema dedicado, contabilizando horas de trabalho, erros de reajuste não recuperados e despesas de vacância não monitoradas.
Intenção de sucessão estruturada: se há intenção de transferir patrimônio para herdeiros, agora ou no futuro, a holding transforma um processo de inventário (custoso, longo e público) em uma transferência de cotas societárias. Isso, por si só, justifica a estrutura em muitos casos.
O que não é vantagem automática: a transferência dos imóveis para a pessoa jurídica pode gerar incidência de ITBI (Imposto sobre Transmissão de Bens Imóveis), dependendo do município e da finalidade dos ativos. Imóveis destinados a locação não se enquadram na imunidade prevista para integralizações de capital quando a atividade preponderante da holding for imobiliária, ponto que precisa ser avaliado com assessoria jurídica e contábil antes da constituição. Além disso, a holding tem custos fixos: honorários contábeis, declarações fiscais, registro de atas, escrituração contábil completa.
As vantagens reais: tributação, sucessão e proteção patrimonial
Tributação sobre aluguel: pessoa física que recebe aluguéis paga Imposto de Renda de acordo com a tabela progressiva, podendo chegar à alíquota de 27,5% sobre o valor bruto recebido. Uma holding tributada pelo lucro presumido, regime mais comum para holdings imobiliárias com receita predominante de aluguel, recolhe tributos que, somados (IRPJ, CSLL, PIS e COFINS), resultam em uma carga efetiva entre 11% e 14,5% sobre a receita bruta, dependendo do enquadramento. A economia pode ser expressiva em portfólios com receita mensal relevante. É importante que esse cálculo seja feito caso a caso com o contador, pois variáveis como distribuição de lucros e retirada dos sócios afetam o resultado final.
Sucessão simplificada: na propriedade direta, o falecimento de um sócio abre inventário sobre os imóveis, processo que pode durar anos, gerar custos com ITCMD progressivo (que em alguns estados já supera 8%) e travar a gestão dos ativos durante a disputa ou tramitação judicial. Na holding, o que se transfere são cotas societárias, e é possível, com o suporte de um advogado patrimonial, estruturar doações antecipadas de cotas com cláusulas de usufruto, incomunicabilidade e impenhorabilidade, acelerando o planejamento sucessório de imóveis sem abrir mão do controle em vida.
Proteção patrimonial: imóveis dentro da holding têm proteção societária frente a eventuais dívidas pessoais dos sócios, com ressalvas importantes para casos de fraude ou confusão patrimonial. As cotas societárias podem ser blindadas com cláusulas que impedem penhora ou alienação sem aprovação dos demais sócios.
O problema que ninguém conta: o que fazer depois de criar a holding

Esta é a pergunta que nenhum contador ou advogado responde quando entrega a documentação de abertura: agora que os imóveis estão na holding, quem cuida do dia a dia?
A resposta honesta é que a maioria das famílias continua fazendo o que sempre fez, só que agora com uma camada adicional de obrigações fiscais e societárias por cima. Os imóveis mudaram de titular. A gestão não mudou nada.
O que a holding exige operacionalmente:
1. Controle de reajustes contrato a contrato
Cada contrato de locação tem uma data-base, um índice acordado (IGP-M, IPCA ou outro) e um prazo de notificação ao locatário. Na pessoa física com dois imóveis, um esquecimento é tolerável. Na holding com oito imóveis e três herdeiros envolvidos, reajuste não aplicado vira litígio ou vira prejuízo silencioso.
Em auditorias de portfólio, a LocX encontra com regularidade contratos em que o reajuste não foi aplicado por 12 a 18 meses consecutivos, não por má-fé, mas porque não havia sistema de alerta e a responsabilidade estava diluída entre contador, administrador e membro da família. O valor não recuperado raramente é cobrado retroativamente em contratos de longa data, ele simplesmente some.
2. Rastreamento de vacância e seu custo real
Imóvel vago não é imóvel sem custo. IPTU, condomínio e seguro continuam sendo debitados independentemente de haver locatário. Em algumas propriedades, há ainda custos de manutenção preventiva, segurança e conservação que incidem com ou sem receita.
O custo real de um imóvel vago em uma holding raramente aparece consolidado em nenhum lugar antes de uma auditoria. O imóvel fica vago, os boletos chegam e são pagos separadamente, e ninguém tem o número total. Sem esse número, é impossível saber se vale a pena baixar o valor pedido para locar mais rápido, ou insistir no valor de mercado e absorver o custo por mais 60 dias.
3. Documentação atualizada e auditável
Imóveis em nome de pessoa jurídica têm obrigações adicionais de compliance em relação a imóveis em nome de pessoa física. Além das obrigações padrão (matrícula atualizada, apólice de seguro vigente), é comum que imóveis comerciais dentro da holding exijam:
- AVCB (Auto de Vistoria do Corpo de Bombeiros) com renovação periódica
- Alvarás de funcionamento vinculados ao imóvel (quando locados para atividades regulamentadas)
- Certidões negativas que podem ser solicitadas em processos de renegociação, venda ou sucessão
Em auditorias da LocX, AVCBs vencidos são encontrados com frequência, inclusive em imóveis que haviam passado por sinistro, o que complicou o processo de acionamento do seguro. O checklist de documentação imobiliária para holding reúne os itens que precisam estar organizados por ativo, com prazo de validade e responsável pela renovação.
4. Cálculo da rentabilidade líquida por ativo
Yield imobiliário é a relação entre a receita líquida gerada pelo imóvel e o valor de mercado do ativo. É o indicador que permite comparar dois imóveis da holding e decidir qual merece reinvestimento, qual está abaixo do potencial e qual deveria ser vendido.
O cálculo correto exige: receita bruta de aluguel, menos vacância acumulada no período, menos despesas fixas do imóvel (IPTU, condomínio, seguro, manutenção), menos custo de administração. O resultado dividido pelo valor de mercado do imóvel dá o yield líquido real, que raramente é o mesmo número que aparece no contrato de locação.
Sem esse cálculo por ativo, a holding é uma caixa-preta: entram aluguéis, saem despesas, distribui-se o que sobra. Ninguém sabe quais imóveis estão performando e quais estão subperformando.
5. Demonstrativos para reunião de sócios e planejamento sucessório
Holding com mais de um sócio precisa de prestação de contas formal. Isso significa relatórios de receita por ativo, movimentação de contratos, posição de vacância e resultado líquido do período, em linguagem que qualquer herdeiro consiga entender, não só o familiar que opera a gestão no dia a dia.
Esse ponto é especialmente crítico em processos de sucessão ativa: quando o patriarca quer transmitir as cotas gradualmente, os herdeiros precisam entender o que estão recebendo. Um portfólio sem histórico auditável cria conflito, não por falta de intenção, mas por falta de transparência operacional.
Como a maioria das holdings está errando hoje
O que a LocX encontra nas auditorias de portfólio é consistente: a planilha não escala.
Isso não é crítica ao uso de planilhas no início. É o reconhecimento de um limite estrutural: planilha depende de uma pessoa para funcionar, não tem alertas automáticos, não registra histórico de alterações de forma auditável e não consolida informação de múltiplos imóveis em visão unificada.
Três casos representativos do que aparece nas auditorias da LocX:
Reajuste esquecido por 14 meses. Uma holding com seis imóveis para renda descobriu, na auditoria, que um contrato não havia sido reajustado por 14 meses. O locatário havia notificado por e-mail, o e-mail foi respondido com uma promessa de cálculo, e a thread simplesmente parou. O índice acumulado no período (IGP-M) somava 18,4%. O valor não cobrado durante o período representou uma perda irreversível: contrato de longa data, locatário estabelecido, impossibilidade jurídica de cobrança retroativa.
Imóvel vago por 60 dias sem que ninguém soubesse o custo. Um galpão de uso misto ficou vago por dois meses após o término do contrato. IPTU, condomínio, seguro e manutenção geraram um custo de R$ 8.400 no período, valor que ninguém tinha consolidado. A decisão de quanto baixar no valor pedido de aluguel foi tomada sem esse dado. O imóvel ficou mais 45 dias vago antes de ser locado.
AVCB vencido descoberto numa vistoria de sinistro. Um imóvel comercial sofreu dano por infiltração. A seguradora solicitou AVCB vigente como parte da documentação do sinistro. O documento estava vencido havia dois anos, ninguém havia sido alertado. O processo de renovação atrasou o acionamento do seguro em 40 dias.
Esses não são casos excepcionais. São o padrão do que existe quando a gestão patrimonial de uma holding é feita sem sistema dedicado.
O que uma boa gestão patrimonial imobiliária precisa ter
Para que a holding funcione como uma estrutura de proteção e geração de valor, e não apenas como um veículo jurídico no papel, a gestão operacional precisa cobrir cinco dimensões:
Visibilidade de portfólio: todos os imóveis, contratos, locatários e indicadores financeiros acessíveis em uma visão consolidada, não espalhados entre planilhas, e-mails e arquivos físicos.
Automação de reajustes: cálculo automático com base no índice e na data-base de cada contrato, com alerta antecipado para o gestor e histórico auditável de cada aplicação. Sem depender de que alguém lembre de fazer.
Alertas de vencimento: contratos com prazo determinado, documentos com data de validade (AVCB, apólices, alvarás), obrigações societárias, tudo com notificação preventiva antes do vencimento, não depois.
Dossiê digital por imóvel: matrícula, escritura, apólice, AVCB, histórico de contratos, histórico de reajustes, certidões, organizados por ativo e acessíveis por qualquer membro autorizado da família, não só por quem montou a pasta.
Histórico auditável: registro de todas as alterações, pagamentos, reajustes e documentos com data e responsável. Fundamental para reunião de sócios, planejamento sucessório e qualquer processo de venda ou renegociação.
O RE Patrimonial, desenvolvido pela LocX especificamente para holdings e family offices com imóveis para renda, foi construído para cobrir essas cinco dimensões. É o único sistema desenvolvido do zero para a realidade de portfólios imobiliários
em pessoa jurídica no Brasil, não uma adaptação de ERP genérico. Os módulos de Locações, Financeiro, Documentação e Painel de Controle funcionam de forma integrada, com os dados de todos os ativos consolidados em um único ambiente. Conheça o RE Patrimonial e veja como funciona na prática.
Perguntas frequentes
Holding familiar para imóveis vale a pena?
Vale a pena quando o patrimônio imobiliário supera R$ 1,5 milhão, há três ou mais imóveis gerando renda e existe intenção de estruturar a sucessão. Nesses casos, a economia tributária sobre os aluguéis e a simplificação do processo sucessório via transferência de cotas costumam superar os custos de abertura e manutenção da holding. Abaixo desse patamar, a avaliação deve ser feita caso a caso com contador e advogado.
Qual o imposto sobre aluguel recebido pela holding?
Holdings tributadas pelo regime de lucro presumido, o mais comum para holdings imobiliárias com receita predominante de aluguel, pagam IRPJ, CSLL, PIS e COFINS com carga efetiva entre 11% e 14,5% sobre a receita bruta. Pessoa física paga IR progressivo que pode chegar a 27,5%. A diferença pode ser relevante, mas o cálculo exato depende da distribuição de lucros e da estrutura societária de cada holding.
Como colocar imóveis na holding sem pagar ITBI?
A imunidade de ITBI na integralização de imóveis ao capital social existe no texto constitucional, mas tem limitação importante: ela não se aplica quando a atividade preponderante da holding for compra, venda ou locação de imóveis. Holdings imobiliárias familiares com atividade preponderante de locação, portanto, podem sim ter incidência de ITBI dependendo do município e da interpretação fiscal aplicada. Esse ponto deve ser avaliado com assessoria jurídica antes da integralização dos ativos.
Quantos imóveis justificam criar uma holding?
Não há um número fixo, o critério mais relevante é o valor total do patrimônio e a existência de renda recorrente. Na prática, a partir de três imóveis locados, os benefícios de gestão e tributação já começam a compensar os custos fixos da estrutura. Com cinco ou mais imóveis para renda, a holding não é apenas uma opção tributária: ela é a única forma de operar com controle real.
Como controlar os contratos de aluguel dos imóveis da holding?
O controle eficiente exige rastrear, para cada contrato: data-base de reajuste, índice acordado (IGP-M, IPCA ou outro), prazo de notificação ao locatário, histórico de reajustes aplicados e vencimento do contrato. Na prática, planilhas não sustentam esse controle em portfólios com mais de quatro ou cinco contratos simultâneos. Sistemas específicos para gestão de locações em holdings, como o RE Patrimonial da LocX, automatizam o cálculo e emitem alertas preventivos antes de cada data-base.
O que é uma holding imobiliária e qual a diferença para holding patrimonial?
Holding imobiliária é uma empresa cujo objeto social é a compra, venda, incorporação ou locação de imóveis como atividade-fim, ela explora o mercado imobiliário. Holding patrimonial é uma empresa constituída para proteger e organizar o patrimônio de uma família, sendo o objeto social a participação em outras empresas ou a administração de bens próprios. Na prática, muitas holdings familiares com imóveis são enquadradas como patrimoniais, o que tem implicações diretas na tributação do ITBI na integralização dos ativos.
Como calcular a rentabilidade dos imóveis dentro da holding?
O yield imobiliário de um ativo é calculado dividindo a receita líquida anual do imóvel pelo seu valor de mercado atual. Receita líquida = aluguel bruto anual menos vacância acumulada, menos despesas fixas do imóvel (IPTU, condomínio, seguro, manutenção) e menos custo de administração. O resultado indica quanto o imóvel rende em relação ao seu valor, e permite comparar ativos dentro do mesmo portfólio para priorizar reinvestimento, renegociação ou desinvestimento.
Conclusão
A holding familiar para imóveis é um instrumento genuinamente útil, para tributação, para sucessão, para proteção patrimonial. Mas ela não simplifica o que não foi organizado antes. E não substitui a necessidade de gerir o portfólio de forma estruturada depois que os imóveis foram transferidos.
O que a maioria das holdings descobre, com o tempo, é que o problema não era só jurídico. Era operacional. Os contratos continuam vencendo, os reajustes continuam precisando ser calculados, a documentação continua precisando ser renovada, e os imóveis continuam gerando receita ou gerando prejuízo, independentemente de quem é o titular no papel.
Organizar a gestão do portfólio não é uma tarefa para depois que tudo estiver estável. É o que determina se a holding vai funcionar como foi planejada, ou se vai se tornar mais uma estrutura que existe no papel e gera trabalho na prática.
Se você já estruturou a holding e quer profissionalizar a gestão dos imóveis a partir daqui, conheça o teste grátis do RE Patrimonial.