Dados do contrato
Informe o valor mensal do contrato. Os cenários são recalculados enquanto você digita.
Use o valor bruto do contrato, antes de qualquer crédito.
Estimativas em discussão no Comitê Gestor. A locação tem redução de 70%, já aplicada no cálculo. Ajuste quando sair o número oficial.
Resultado
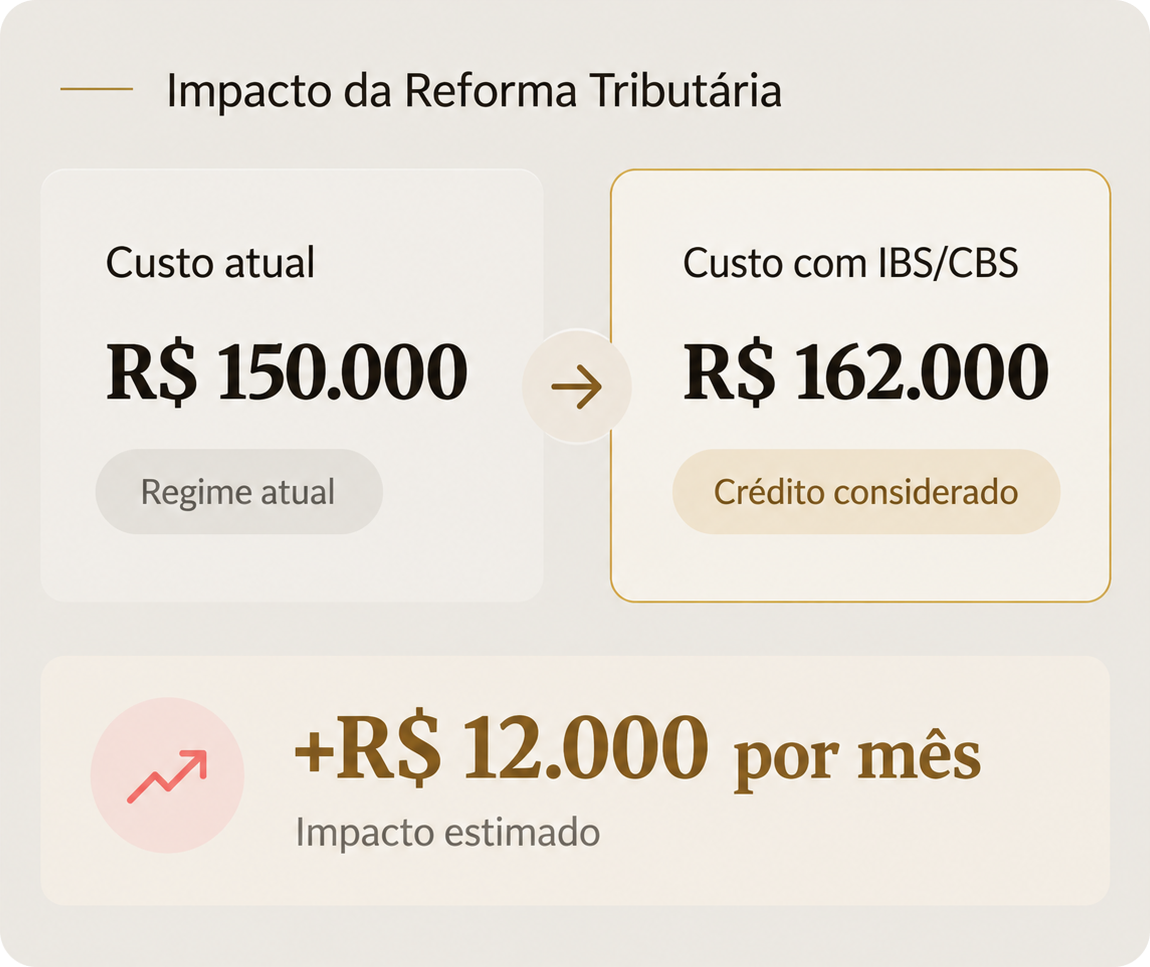
Custo líquido mensal, depois dos créditos
O que está em jogo no aditivoImposto novo que deixa de ser somado ao aluguel
Por mês
...
Por ano
...
Em 4 anos de contrato
...
De onde sai cada valor, linha a linha.
Hoje, o locatário do regime não cumulativo credita 9,25% do aluguel pago (PIS/COFINS).
O aluguel é mantido e o IBS/CBS passa a vir destacado na nota, somado ao valor.
O aluguel é reduzido no valor do imposto novo, e o boleto (aluguel mais imposto) fica igual ao aluguel de hoje.
Cronograma
O aluguel de imóvel hoje não paga ISS (Súmula Vinculante 31/STF) nem ICMS. Por isso o imposto novo simulado na calculadora é, na prática, uma cobrança que não existia. Ele chega em etapas.
Base legal
Fundamento de cada peça usada no cálculo, para citar em conversa com o cliente ou revisar se a legislação mudar.
| Item | O que faz no cálculo | Fonte |
|---|---|---|
| IRPJ 15% + adicional 10% | Incide sobre 32% do aluguel (base presumida); adicional só sobre a parte da base presumida acima de R$ 20.000/mês. Não muda com a reforma. Aparece em "Cálculos do proprietário". | Lei 9.249/1995, art. 15; Lei 9.430/1996, arts. 3º e 4º |
| CSLL 9% | Incide sobre a mesma base presumida de 32%. Não muda com a reforma. Aparece em "Cálculos do proprietário". | Lei 9.249/1995, art. 20 |
| PIS 0,65% + COFINS 3% | Hoje, cumulativos sobre o aluguel bruto. Extintos em 2027, substituídos pelo IBS/CBS. | Lei 9.718/1998 |
| Crédito PIS/COFINS 9,25% | Hoje, direito do locatário no regime não cumulativo de abater 9,25% do aluguel pago a PJ do seu próprio imposto (valor fixo em lei). | Lei 10.833/2003, art. 3º, IV |
| IBS/CBS "por fora", com redução de 70% | Soma-se ao aluguel contratado na nota; a alíquota padrão (IBS + CBS informadas na calculadora) tem redução de 70% para locação de imóveis. | EC 132/2023; LC 214/2025 (locação de bens imóveis) |
| Crédito pleno do IBS/CBS | No regime da reforma, o locatário PJ do regime normal credita 100% do valor do imposto novo destacado na nota, não mais um percentual fixo como hoje. Usado nos cenários "sem aditivo" e "com aditivo". | EC 132/2023, art. 156-A (não cumulatividade plena); LC 214/2025 |