

Compartilhe!


IFRS 16 e CPC 06 no aluguel: como o contrato vira passivo no balanço e quais dados definem esse número

A IFRS 16 é a norma internacional de contabilidade para arrendamentos. No Brasil, ela corresponde ao Pronunciamento Técnico CPC 06 (R2), aplicado desde 1º de janeiro de 2019. Para quem aluga imóveis, a mudança é uma só: o contrato de aluguel deixa de ser apenas despesa do mês e entra no balanço como um ativo de direito de uso e um passivo de arrendamento. O passivo é o valor presente dos aluguéis que ainda serão pagos durante o prazo do arrendamento, descontados pela taxa implícita do contrato ou pela taxa incremental de empréstimo da empresa (item 26). Em aluguel de imóvel, o locatário raramente conhece a taxa implícita, então a incremental é o caminho comum.
A taxa e o julgamento final são da controladoria. Mas quase todos os outros números que entram no cálculo nascem no contrato e na rotina da área imobiliária: prazo, renovações prováveis, data de início, carências, índice, data de reajuste e aditivos. Quando esses dados chegam errados ou atrasados, a contabilidade calcula certo sobre a base errada.
O que muda no balanço de quem aluga?
Antes de 2019, o aluguel de um imóvel era, em regra, despesa operacional reconhecida mês a mês. Com o CPC 06 (R2), o locatário reconhece:
- ativo de direito de uso, que é depreciado ao longo do prazo;
- passivo de arrendamento, que gera juros e é reduzido a cada pagamento.
Três efeitos aparecem em qualquer empresa com muitos contratos:
- A dívida aparece. O compromisso de aluguel passa a ser passivo no balanço.
- O EBITDA sobe. O aluguel sai da despesa operacional e vira depreciação e juros, que ficam abaixo do EBITDA.
- A despesa se concentra no início. Os juros são maiores quando o saldo do passivo é maior, então a despesa total dos primeiros anos supera o aluguel pago.
Há duas isenções que a empresa pode adotar (item 5): arrendamentos de curto prazo, com 12 meses ou menos e sem opção de compra, e arrendamentos de ativos de baixo valor. Os exemplos de baixo valor no próprio pronunciamento são computadores, tablets, telefones e pequenos móveis de escritório (item B8), o que deixa os imóveis de fora.
Como se calcula o passivo de arrendamento?
Um exemplo hipotético, para mostrar a mecânica:
No primeiro ano, a empresa paga R$ 600 mil de aluguel e reconhece R$ 700 mil de despesa. A diferença se inverte nos anos finais.
Como calculamos. Valor presente de 60 pagamentos mensais iguais, vencidos no fim de cada mês, à taxa de 1% ao mês: R$ 50.000 × [1 - 1,01^(-60)] ÷ 0,01. Direito de uso igual ao passivo inicial, depreciado em linha reta por 60 meses. Juros calculados mês a mês sobre o saldo do passivo. Exemplo ilustrativo, sem tributos e sem reajuste no primeiro ano.
Quais dados do contrato definem o passivo?
A tabela liga cada dado do contrato ao item do CPC 06 (R2) que o usa. A última coluna é a nossa leitura de onde a informação costuma estar numa rede com muitos contratos, e não uma regra da norma.
Um controller pode objetar, com razão, que a taxa pesa mais do que qualquer cadastro: errar a taxa incremental mexe na carteira inteira, enquanto um reajuste esquecido mexe em um contrato. E que a conciliação do contas a pagar mostra a diferença no pagamento do mês seguinte. As duas coisas são verdade. O que a conciliação não pega é o que não passa pelo pagamento: uma carência ainda não lançada, uma opção de renovação que deixou de ser provável, um aditivo assinado e guardado numa pasta. Esses erros mudam o fluxo futuro inteiro, e não só a parcela do mês.
[INSUMO DO PAULO: dos dados da tabela, qual costuma faltar quando um cliente chega com a carteira em planilha? O que isso causou no fechamento?]
Quando o passivo precisa ser recalculado?
O passivo não é calculado uma vez. Ele é remensurado sempre que um fato do contrato muda os pagamentos ou o prazo.
No exemplo acima, um reajuste de 4,22% no 13º mês leva o aluguel a R$ 52.110 e aumenta o passivo de R$ 1.898.697,97 para R$ 1.978.823,03, uma remensuração de R$ 80.125,05 lançada contra o direito de uso.
Agora multiplique pela carteira. Uma rede com 200 contratos e aniversários espalhados ao longo do ano tem, em média, quase quatro reajustes por semana. Cada um é um evento contábil com data certa, que precisa chegar à contabilidade com o novo valor e o novo prazo restante.
E quando o aluguel é renegociado?
Renegociação é modificação do arrendamento. Ela é remensurada com uma taxa de desconto nova, e o efeito no balanço pode surpreender quem olha só o aluguel mensal.
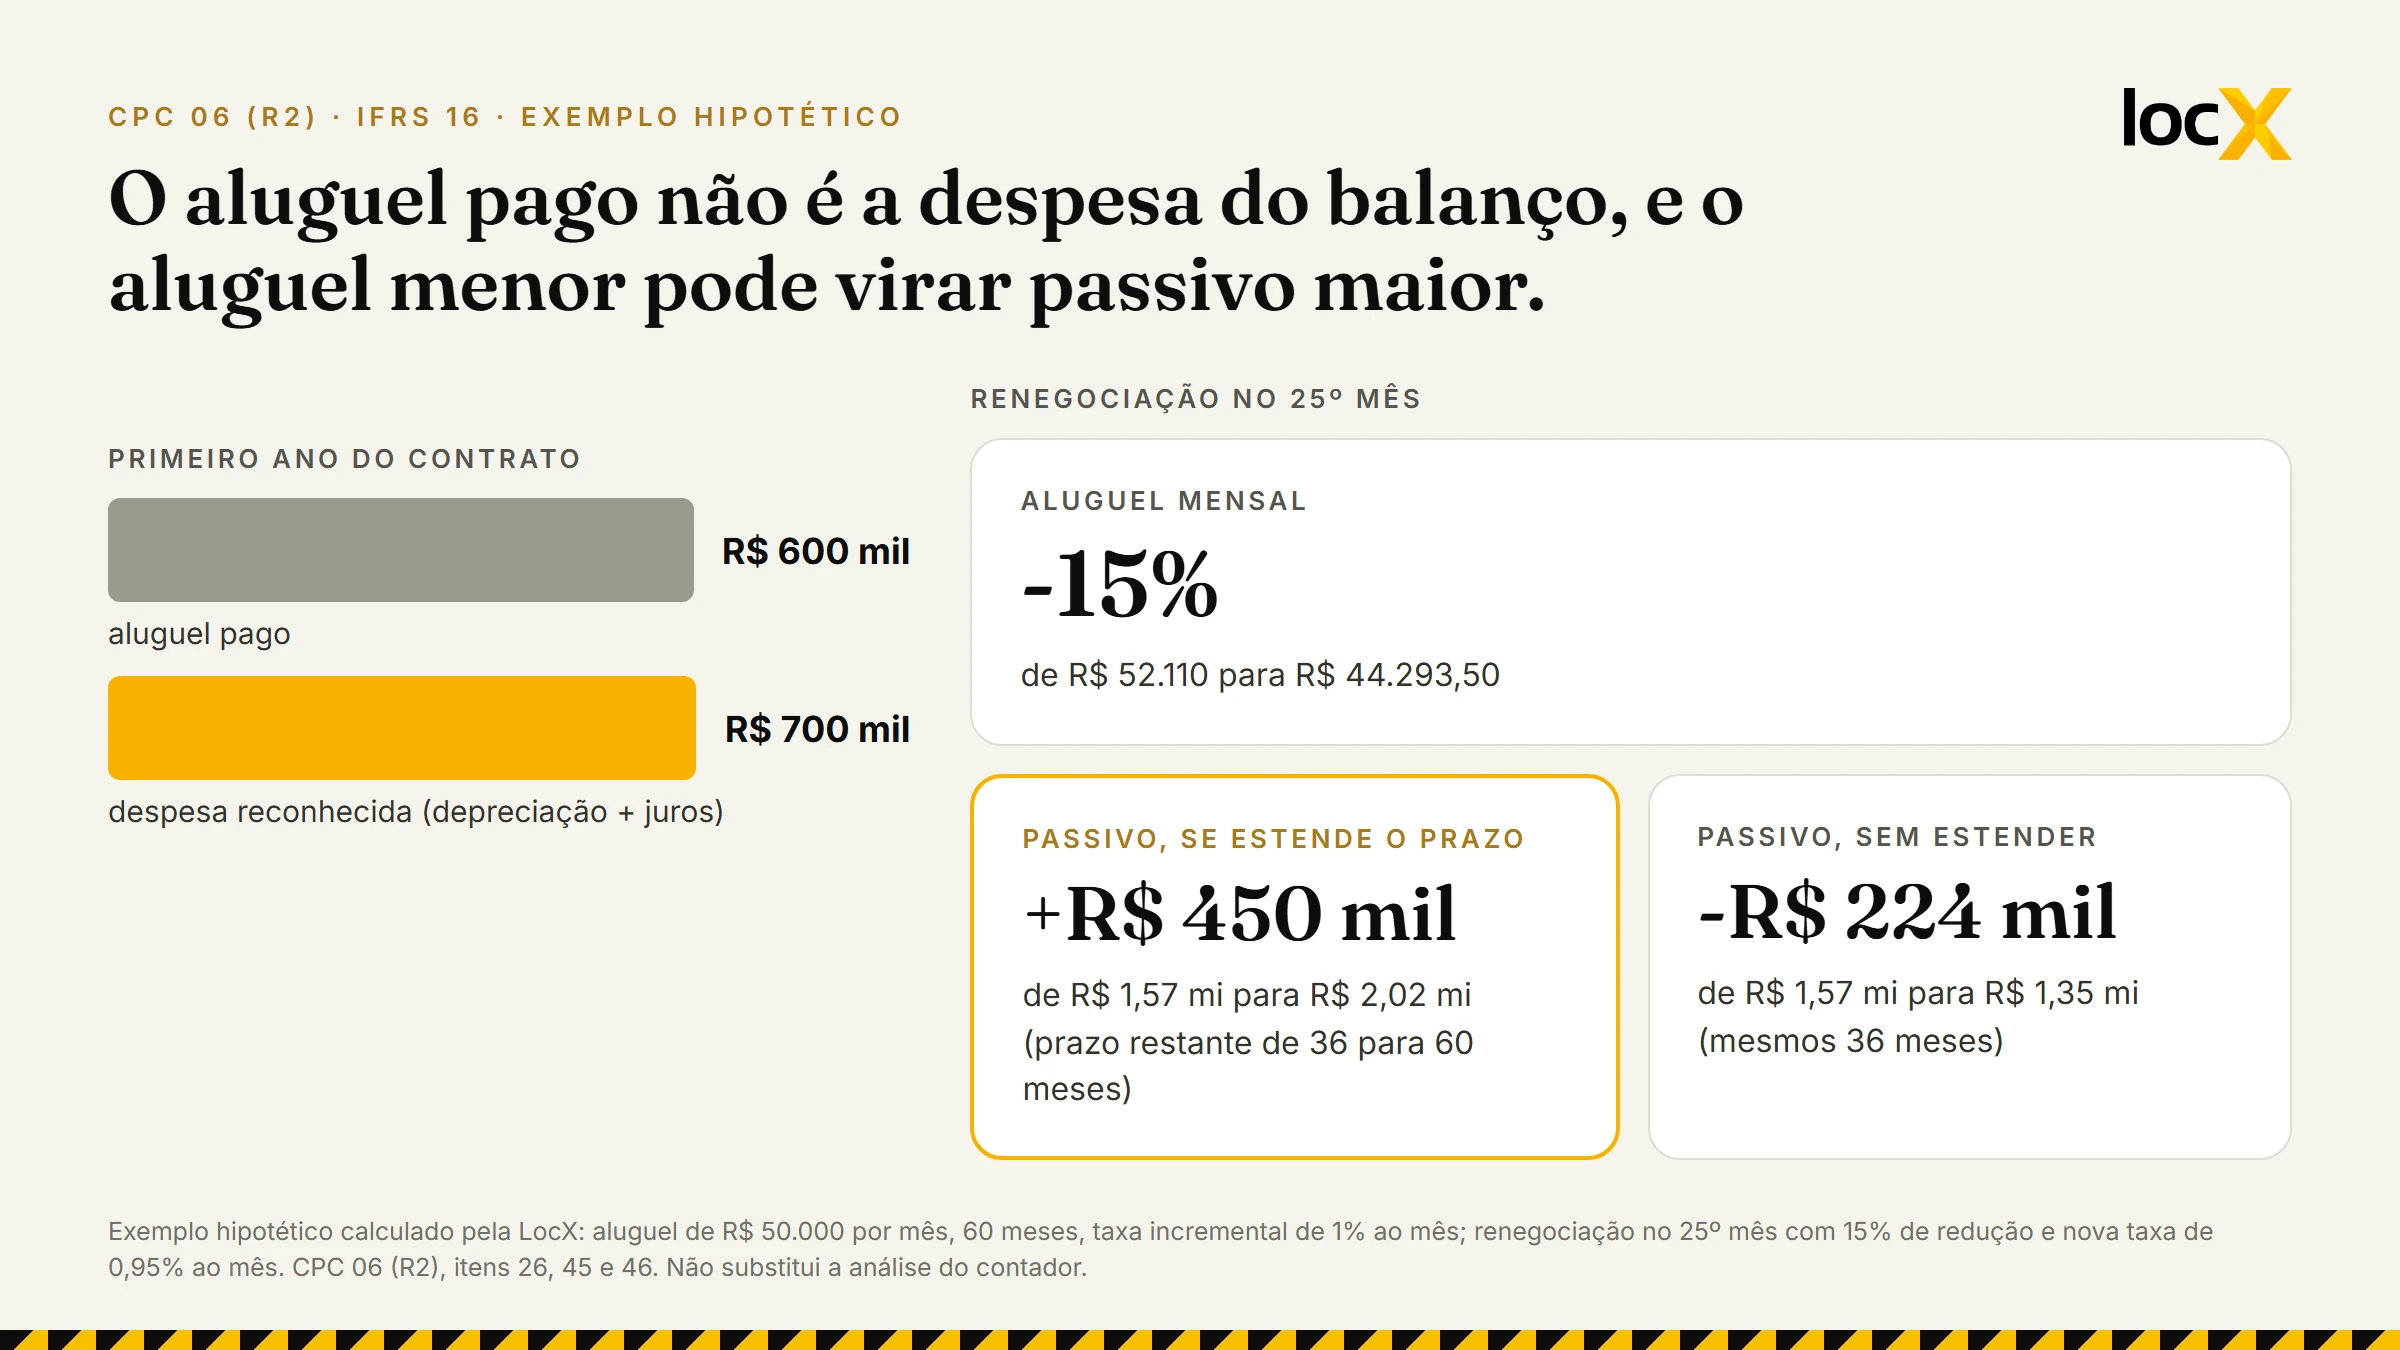
Ainda no exemplo, imagine que no 25º mês, com 36 meses restantes, a empresa troca o aluguel de R$ 52.110 por R$ 44.293,50 (15% menos) e, em troca, passa o prazo restante de 36 para 60 meses, com nova taxa de 0,95% ao mês. O aluguel mensal cai, mas o passivo sobe de R$ 1.568.902,09 para R$ 2.018.622,56, porque a empresa assumiu mais dois anos de pagamentos. Se a mesma redução viesse sem extensão de prazo, o passivo cairia para R$ 1.345.143,08.
Nenhuma das duas é melhor por definição. Estender o prazo pode ser exatamente o que a rede quer para um ponto que vende bem. Mas a controladoria precisa ver a conta antes da assinatura, e não no fechamento, porque o mesmo acordo que reduz a despesa mensal aumenta a dívida reportada.
Fluxo nominal ou real: o ponto das companhias abertas
Este ponto vale para companhias abertas. O CPC 06 (R2) mede os pagamentos por índice sem projetar inflação futura (na mensuração inicial, pelo índice da data de início; depois, pelo valor vigente a cada remensuração) e os desconta por uma taxa nominal. Em 2019, as áreas técnicas da Comissão de Valores Mobiliários (CVM) apontaram que essa combinação distorce o resultado num país com inflação relevante. No Ofício-Circular CVM/SNC/SEP nº 02/2019, esclarecido no Ofício-Circular nº 01/2020, recomendaram o modelo de fluxo nominal com taxa nominal: projetar a inflação esperada nos pagamentos e descontá-los pela taxa nominal.
Adotar esse modelo é afastar-se do CPC 06 (R2) com base no CPC 26, itens 19 e 20, com as divulgações correspondentes. A companhia que segue o CPC 06 (R2) deve divulgar em nota explicativa, quando a diferença for relevante, o passivo e as despesas pelo modelo recomendado, ou os dados mínimos para o leitor chegar a eles. Para a área de contratos de uma companhia aberta, a consequência prática é guardar o índice e o histórico de reajustes de cada contrato de forma que o cálculo possa ser refeito pelos dois modelos.
Planilha dá conta?
Dá, enquanto a carteira é pequena e os contratos mudam pouco. O problema não é a fórmula de valor presente, que qualquer planilha faz. É manter, para cada contrato, o prazo com as opções, a data de início, o índice, o aniversário, as carências e o histórico de aditivos, e fazer cada mudança chegar à contabilidade no mês certo. Contrato mal cadastrado vira número errado no balanço.
Antes de discutir ferramenta, vale um teste: escolha cinco contratos ao acaso e confira se o prazo, o índice, a carência e a data do último reajuste registrados batem com o contrato e o último aditivo assinados. Divergência não significa erro relevante no balanço. Significa que o cálculo está apoiado num cadastro que ninguém confere, e é aí que o erro relevante aparece um dia.
Perguntas frequentes
O que é IFRS 16?
É a norma internacional de contabilidade para arrendamentos, em vigor desde 2019. Ela exige que o locatário reconheça no balanço um ativo de direito de uso e um passivo de arrendamento para a maioria dos contratos de aluguel.
Qual é a diferença entre IFRS 16 e CPC 06?
O CPC 06 (R2) é o pronunciamento brasileiro correlato à IFRS 16. O conteúdo é o mesmo; o CPC 06 (R2) é o texto aplicado no Brasil, aprovado pelos reguladores, como a CVM.
Quem precisa aplicar o CPC 06 (R2)?
As entidades que seguem os pronunciamentos completos do CPC, o que inclui as companhias abertas e as sociedades de grande porte, que não podem usar a norma para pequenas e médias empresas. As PMEs que adotam essa norma continuam tratando o aluguel operacional como despesa. A versão internacional para PMEs, revista em 2025, manteve essa diferença.
Todo contrato de aluguel entra no IFRS 16?
Não. Ficam fora, se a empresa optar pela isenção, os arrendamentos de curto prazo (12 meses ou menos, sem opção de compra) e os de ativos de baixo valor (item 5).
Como calcular o passivo de arrendamento?
É o valor presente dos aluguéis que ainda serão pagos durante o prazo do arrendamento, descontados pela taxa implícita do contrato ou, se ela não puder ser determinada, pela taxa incremental de empréstimo do locatário (item 26).
O reajuste pelo IGP-M ou pelo IPCA muda o passivo?
Muda. Quando o novo valor passa a ser pago, o passivo é remensurado com os pagamentos revisados até o fim do prazo, usando a mesma taxa de desconto (itens 42(b) e 43).
Aluguel percentual sobre vendas entra no passivo?
Não. O passivo inclui pagamentos variáveis ligados a índice ou taxa. O aluguel calculado sobre as vendas é reconhecido no resultado do período em que as vendas acontecem (itens 27 e 38(b)).
Um aditivo de contrato muda o IFRS 16?
Sim. Um aditivo que altera valor ou prazo é uma modificação do arrendamento e é remensurado com taxa de desconto revisada (itens 45 e 46). Se apenas acrescenta área por preço compatível com o de mercado, é um arrendamento separado (item 44).
O LocXRE reúne num só cadastro os contratos de locação de redes e empresas com muitos imóveis: prazos de vigência, alertas de vencimento, controle de reajustes, garantias e documentos. A aplicação da IFRS 16 está entre as suas funções. [INSUMO DO PAULO: o que exatamente o LocXRE calcula e entrega para a contabilidade em IFRS 16: passivo, direito de uso, remensuração, relatório? Confirmar com a equipe do produto antes de publicar.] Com a carteira organizada, a pergunta seguinte é quais contratos merecem ser renegociados, já sabendo o efeito de cada proposta no balanço.