

Compartilhe!


Avaliação bancária de imóveis: como funciona e quando é exigida
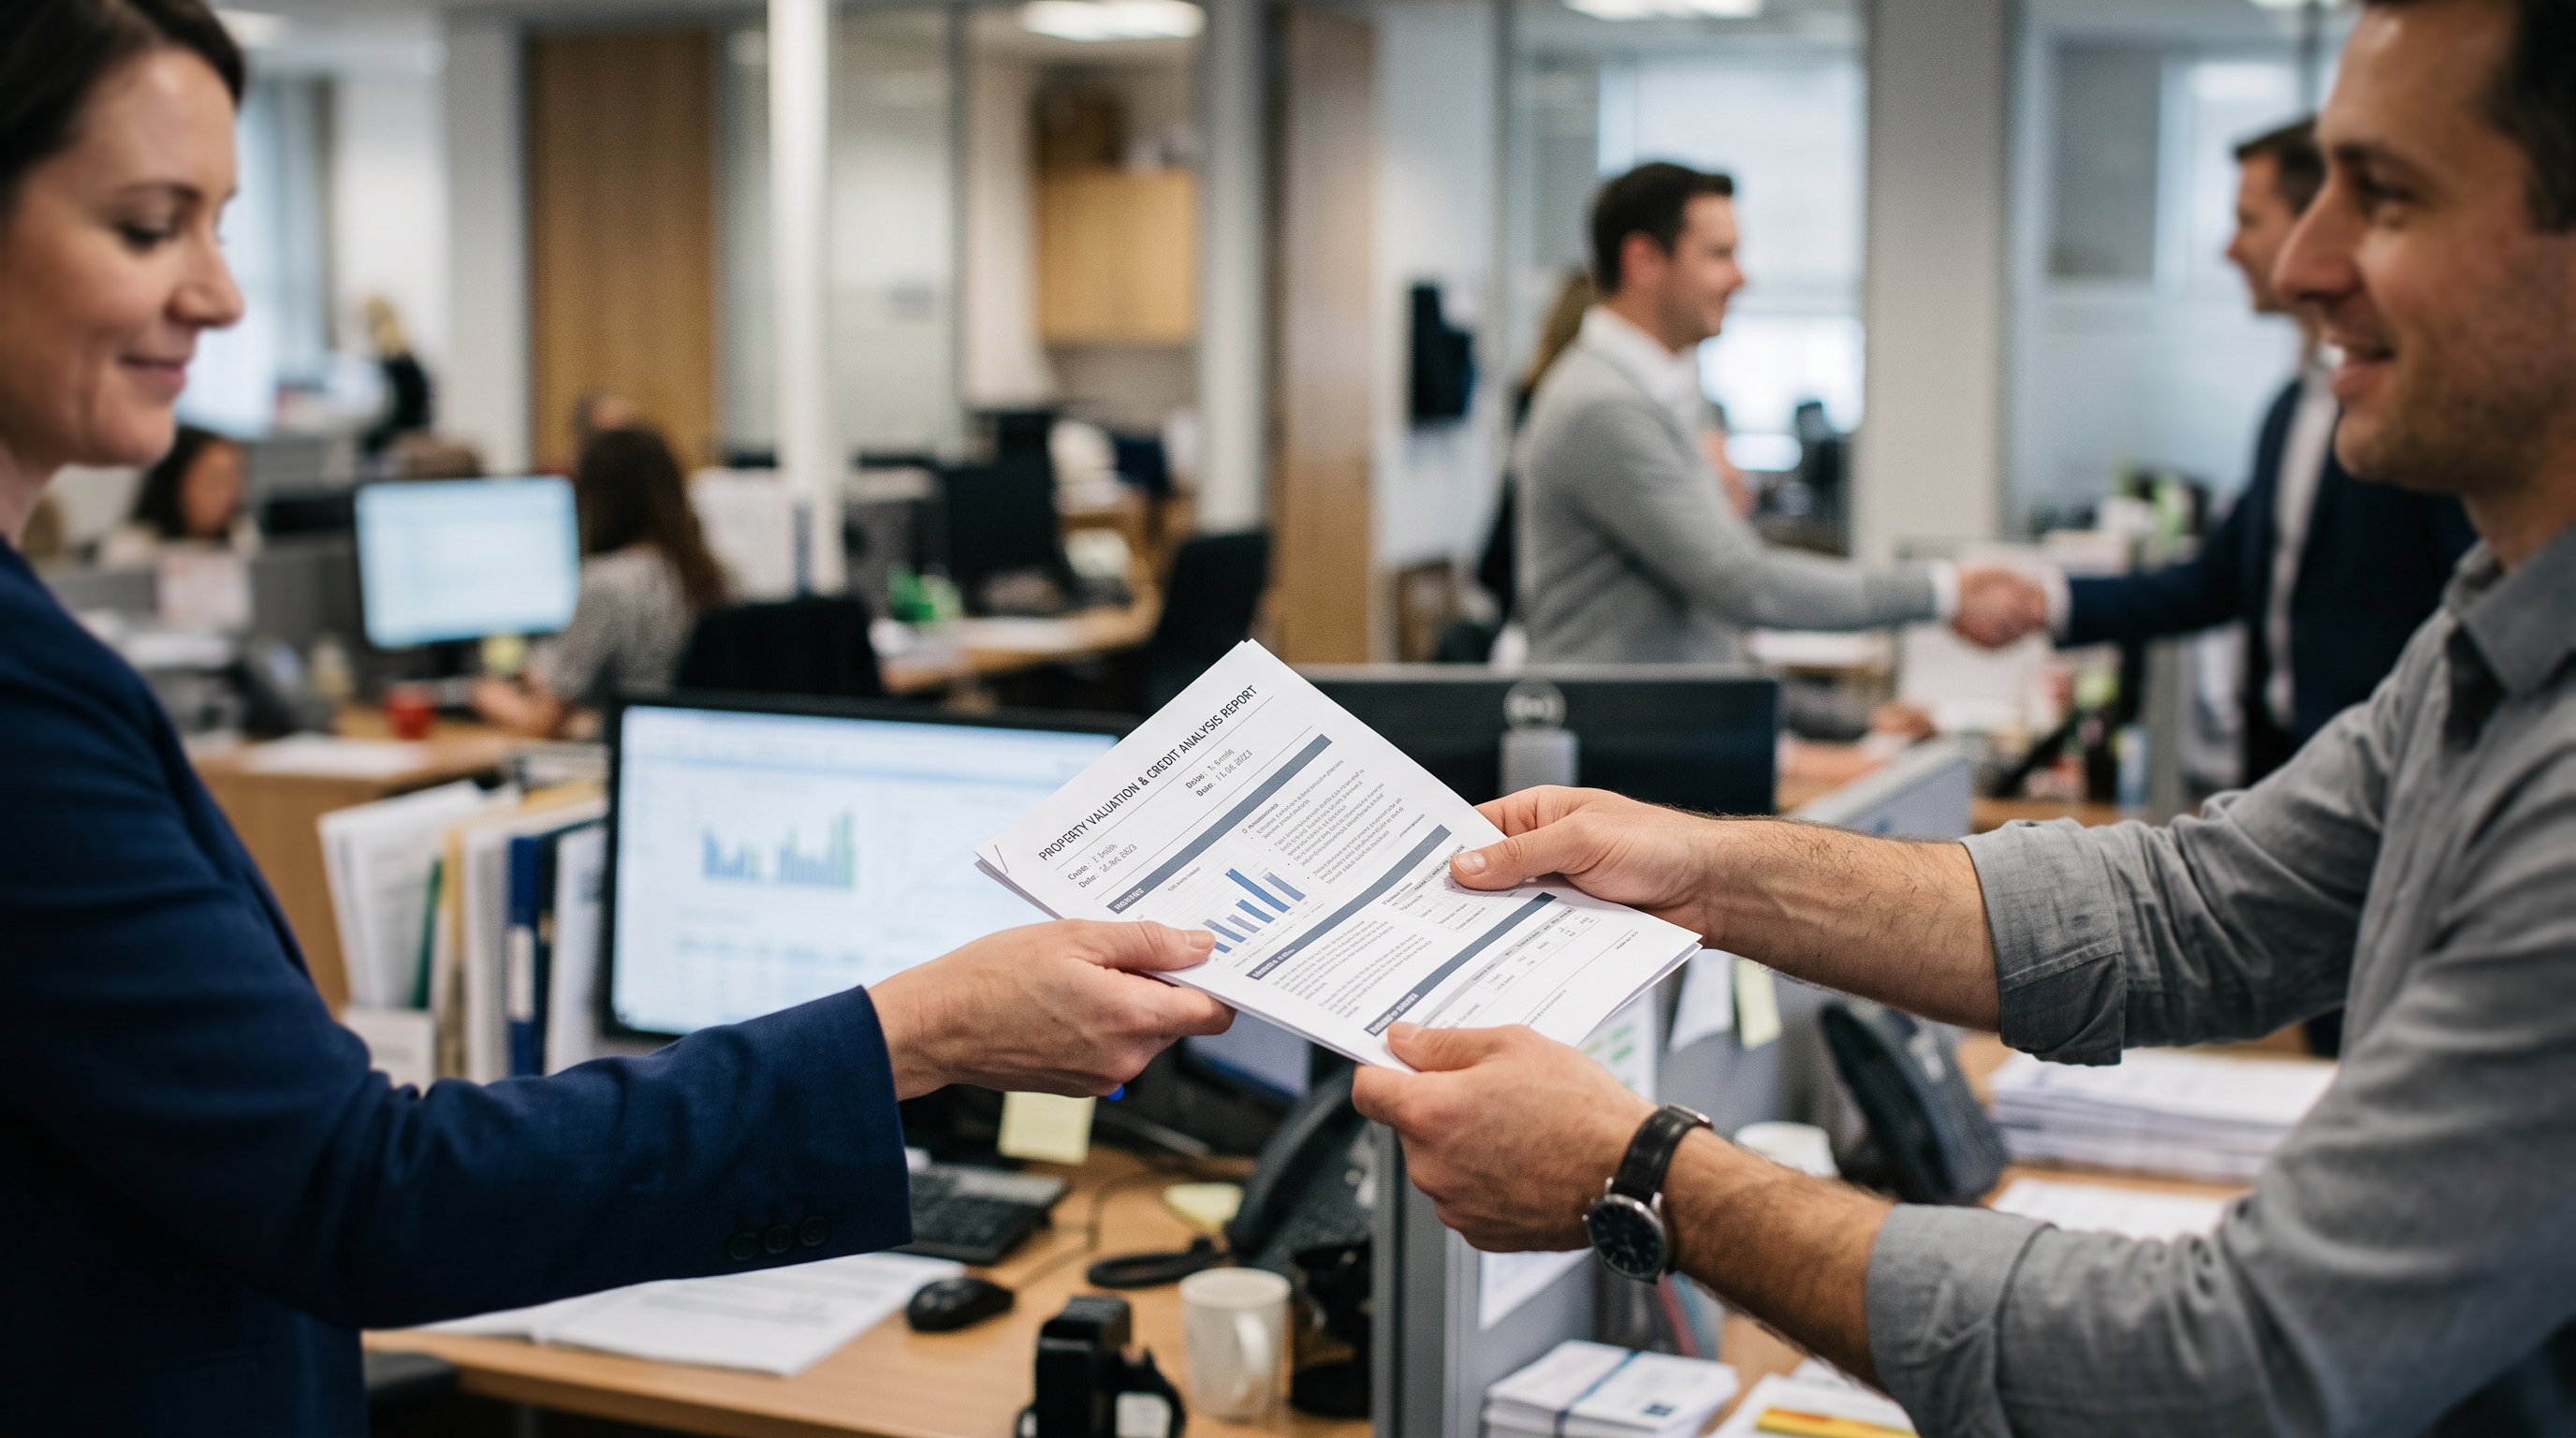

Avaliação bancária de imóveis é o laudo técnico exigido por instituições financeiras para determinar o valor de mercado de um imóvel oferecido como garantia em operações de crédito, financiamento imobiliário ou refinanciamento. O banco usa esse valor para calcular o limite de crédito liberado e o risco da operação, o que torna o laudo tecnicamente rigoroso e sujeito a normas específicas.
Um laudo mal fundamentado ou fora do padrão exigido pode atrasar a liberação do crédito por semanas, ou resultar num valor de garantia abaixo do esperado pela empresa, comprometendo o valor da operação financeira pretendida.
Este artigo explica como funciona a avaliação bancária de imóveis, quais normas técnicas se aplicam e o que costuma atrasar o processo.
O que é avaliação bancária de imóveis
É o laudo técnico, elaborado por profissional habilitado, que determina o valor de mercado de um imóvel para fins de garantia em operação de crédito bancário, seguindo metodologia e normas técnicas específicas exigidas pela instituição financeira.
Quando o banco exige avaliação bancária
- Financiamento imobiliário, para determinar o valor máximo de crédito liberado.
- Operações com garantia real, como imóvel dado em alienação fiduciária.
- Refinanciamento de imóvel já financiado.
- Renegociação de dívida com imóvel como garantia adicional.
Normas técnicas aplicáveis
A avaliação segue a NBR 14653, norma brasileira que regula a avaliação de bens, com metodologia específica para imóveis urbanos. O laudo precisa apresentar a metodologia utilizada, os dados de mercado que fundamentam o valor e o grau de fundamentação e precisão alcançado, conforme classificação da própria norma.
Etapas do processo
1. Vistoria do imóvel
O avaliador visita o imóvel para levantar características físicas, estado de conservação e elementos que influenciam o valor de mercado.
2. Pesquisa de mercado
Dados de imóveis comparáveis na região são coletados para fundamentar o valor através de metodologia comparativa direta de dados de mercado, a mais utilizada nesse tipo de avaliação.
3. Elaboração do laudo
O documento final apresenta o valor de mercado do imóvel, a metodologia aplicada e a documentação que sustenta a conclusão, no formato exigido pelo banco solicitante.
O que costuma atrasar a avaliação bancária
Documentação do imóvel desatualizada ou divergente do registro, dificuldade de acesso do avaliador ao imóvel para vistoria, e escassez de dados de mercado comparáveis em regiões menos líquidas são as causas mais comuns de atraso no processo.
Diferença entre valor de mercado e valor de garantia
O valor de mercado apurado numa avaliação reflete o que o imóvel valeria numa negociação de compra e venda em condições normais. O valor de garantia, usado pelo banco para calcular o limite de crédito, costuma aplicar um fator de conservadorismo sobre o valor de mercado, para proteger a instituição financeira em caso de necessidade de execução da garantia. Entender essa diferença evita a frustração de esperar um limite de crédito baseado no valor de mercado cheio do imóvel.
O que o avaliador verifica na vistoria
- Estado de conservação da estrutura, instalações e acabamentos.
- Regularidade documental do imóvel frente ao registro de imóveis.
- Características que influenciam valor de mercado: localização, acesso, infraestrutura da região.
- Eventuais ônus ou restrições registradas sobre o imóvel.
Como acelerar o processo de avaliação bancária
Reunir previamente a matrícula atualizada do imóvel, plantas aprovadas e comprovantes de regularidade fiscal antes de solicitar a avaliação reduz idas e vindas entre o avaliador e o solicitante, que costumam ser a principal causa de atraso além da própria vistoria em si.
Como a LocX resolve isso
A LocX atua há 48 anos no mercado de Real Estate corporativo brasileiro, com atuação em Avaliação Imobiliária conforme a NBR 14653. Preparar a documentação corretamente antes da vistoria e escolher um avaliador com experiência no tipo específico de imóvel reduz significativamente o tempo entre a solicitação e a liberação do crédito.
O que fazer se o valor da avaliação ficar abaixo do esperado
Quando o valor apurado pela avaliação bancária fica abaixo do esperado pela empresa, vale solicitar ao avaliador o detalhamento dos comparáveis utilizados e verificar se há dado de mercado mais recente ou mais representativo da região que não tenha sido considerado. Em alguns casos, uma segunda avaliação, com escopo mais aprofundado, pode ser solicitada, especialmente quando o valor tem impacto relevante no limite de crédito pretendido.
Diferenças entre bancos na exigência de avaliação
Cada instituição financeira pode ter critérios próprios de forma e conteúdo do laudo, ainda que a metodologia técnica de base siga a mesma norma. Verificar previamente o padrão exigido pelo banco específico evita que um laudo tecnicamente correto seja recusado por não atender a um requisito formal particular da instituição.
Perguntas frequentes
Quanto tempo leva uma avaliação bancária de imóveis?
Varia conforme a complexidade do imóvel e a disponibilidade de dados de mercado comparáveis na região, mas costuma levar de alguns dias a poucas semanas quando a documentação está organizada.
Quem pode fazer uma avaliação bancária de imóveis?
Um engenheiro ou arquiteto habilitado, com registro no conselho profissional competente e conhecimento da metodologia prevista na NBR 14653.
O valor da avaliação bancária é o mesmo do valor de venda do imóvel?
Não necessariamente. O valor de mercado apurado na avaliação bancária considera critérios técnicos específicos e pode diferir do valor efetivamente negociado numa venda.
Quem paga pela avaliação bancária, o banco ou o cliente?
Normalmente o custo é do cliente que está solicitando a operação de crédito, ainda que a avaliação seja exigida e direcionada pela instituição financeira.
A avaliação bancária pode ser usada para outra finalidade além do crédito?
Tecnicamente sim, mas como segue critérios específicos da instituição financeira, muitas vezes mais conservadores, pode não representar o valor de mercado mais adequado para uma negociação de compra e venda direta, onde uma avaliação mercadológica tradicional costuma ser mais representativa.
Imóveis rurais e comerciais seguem o mesmo processo de avaliação bancária?
O princípio metodológico é semelhante, mas os dados comparáveis e os critérios técnicos específicos variam conforme o tipo de imóvel, exigindo experiência do avaliador no segmento correspondente.
Um imóvel comercial e um residencial seguem o mesmo padrão de avaliação bancária?
A metodologia de base é a mesma NBR 14653, mas os critérios de análise mudam. Imóveis comerciais consideram fluxo, acessibilidade e adequação ao uso pretendido, enquanto residenciais focam mais em localização, padrão construtivo e infraestrutura do entorno residencial.
Documentação que costuma ser exigida junto ao laudo
Além do laudo técnico em si, a instituição financeira costuma exigir matrícula atualizada do imóvel, comprovante de regularidade fiscal e, em alguns casos, certidões negativas de ônus. Reunir esse conjunto de documentos antes de protocolar o pedido de avaliação evita que o processo de crédito fique parado aguardando pendência documental depois que o laudo já foi entregue.
Um imóvel com pendência documental pode ser avaliado normalmente?
A avaliação técnica pode ser feita, mas a pendência documental costuma ser apontada no laudo e pode impedir a liberação do crédito até que seja regularizada, já que o banco precisa da garantia livre de questionamento jurídico.
O laudo de avaliação bancária tem validade determinada?
Muitos bancos consideram o laudo válido por até seis meses a um ano, dependendo da política interna da instituição, após o que uma nova avaliação pode ser exigida se a operação de crédito ainda não tiver sido concluída.
Um mesmo imóvel pode ter valores diferentes em bancos diferentes?
Sim, já que cada instituição pode aplicar critérios próprios de conservadorismo sobre o valor de mercado apurado, além de eventualmente trabalhar com avaliadores diferentes, o que pode gerar variação entre propostas de crédito.
O que fazer se o banco recusar o avaliador indicado pela empresa?
Alguns bancos exigem avaliador de lista própria ou credenciada. Vale confirmar essa exigência antes de contratar o serviço, para evitar refazer o laudo com outro profissional depois de já ter concluído a primeira avaliação.
Conclusão
Avaliação bancária de imóveis não é uma formalidade burocrática, é o documento técnico que determina quanto crédito a empresa consegue efetivamente liberar com o imóvel como garantia. Documentação organizada e um avaliador experiente na metodologia da NBR 14653 são o que evita atraso desnecessário nesse processo.