

Compartilhe!


Reforma tributária no aluguel comercial: como renegociar o contrato dos dois lados da mesa

A reforma tributária não altera sozinha nenhum contrato de aluguel comercial. A partir de 2027, a locação passa a pagar CBS e, depois, também IBS, com as alíquotas reduzidas em 70% (Lei Complementar 214/2025, art. 261), e quem recolhe é o locador (art. 263). Mas a própria lei diz que as regras de reequilíbrio de contratos "não se aplicam aos contratos privados" (art. 373, § 2º). Quem vai suportar o novo imposto, e se o locatário vai recuperá-lo como crédito, depende do que estiver escrito no contrato e do que for renegociado.
Para quem aluga, as perguntas são duas: o aluguel vai gerar crédito, e quanto do crédito atual de PIS e Cofins se perde. Para quem dá em locação, a pergunta é quanto do novo imposto dá para repassar, e se vale usar o regime de 3,65% para contratos antigos. Ao contrário do que muito se divulgou, esse regime não se encerrou em 31 de dezembro de 2025. E a primeira data chega antes de 2027: para empresas, a nota fiscal de aluguel passa a ser obrigatória em 1º de dezembro de 2026. Este guia mostra a conta de cada lado e o que pedir na mesa.
O que muda no aluguel comercial com o IBS e a CBS?
O calendário define quando cada regra começa a pesar:
- 2026 é ano de teste. CBS de 0,9% e IBS de 0,1%, com recolhimento dispensado para quem cumpre as obrigações acessórias. PIS e Cofins continuam sendo pagos normalmente (LC 214/2025, arts. 343, 346 e 348).
- 1º de dezembro de 2026: a NFS-e passa a ser obrigatória nas locações de imóveis (Ato Conjunto RFB/CGIBS nº 4/2026).
- 2027: a CBS substitui PIS e Cofins. O IBS fica em 0,1% até 2028 (arts. 344 e 347). A pessoa física que for contribuinte passa a ter CNPJ e a emitir nota a partir de 1º de janeiro de 2027 (Decreto 12.955/2026, com a redação do Decreto 13.075/2026).
- 2029 a 2032: o IBS sobe gradualmente.
- 2033: o sistema funciona por completo.
Um número ainda não existe: a alíquota de referência da CBS para 2027. O Tribunal de Contas da União tem até 30 de outubro de 2026 para calculá-la, e o Senado, até 15 de dezembro de 2026 para fixá-la (LC 214/2025, art. 349, com a prorrogação do art. 353, § 2º). Qualquer percentual "oficial" para o aluguel de 2027 divulgado antes disso é estimativa.
A lei obriga o locatário a assumir o novo imposto?
Não. O capítulo da LC 214/2025 que garante reequilíbrio vale para contratos com a administração pública. Para os contratos privados, o texto remete expressamente à "legislação específica" (art. 373, § 2º). Na locação comercial, isso significa a Lei do Inquilinato e o Código Civil:
- Acordo entre as partes. O locador e o locatário podem, a qualquer tempo, fixar um novo valor ou mudar a cláusula de reajuste (Lei 8.245/1991, art. 18). É o caminho normal da renegociação tributária.
- Ação revisional. Depois de três anos do contrato ou do último acordo, qualquer das partes pode pedir à Justiça que ajuste o aluguel ao preço de mercado (art. 19). A revisional discute o valor de mercado do imóvel, e não quem paga o IBS e a CBS. Explicamos o tema no guia sobre ação revisional de aluguel comercial.
- Fato imprevisível. O Código Civil permite rever ou resolver contratos quando um fato extraordinário e imprevisível desequilibra a prestação (arts. 317 e 478 a 480). Na nossa leitura, para contratos assinados depois da Emenda Constitucional 132, de dezembro de 2023, alegar que a reforma era imprevisível tende a ser difícil.
Na prática, o que decide é a cláusula de preço: o aluguel combinado já inclui os tributos, ou os tributos são acrescidos a ele? Se o contrato não diz, a discussão vai acontecer em 2027, no primeiro boleto.
Quanto custa para cada lado? A conta de um aluguel de R$ 50 mil
Para ilustrar, usamos 26,5% como alíquota de referência. Não é a alíquota fixada. É a trava prevista na própria lei para 2033: se a soma estimada passar disso, o governo tem de propor medidas para baixá-la (LC 214/2025, art. 475, § 11). Com a redução de 70%, a locação pagaria 30% × 26,5% = 7,95%. Os valores de 2027 a 2032 serão outros, porque dependem das alíquotas da transição. As contas consideram só PIS, Cofins, IBS e CBS, sem imposto de renda.
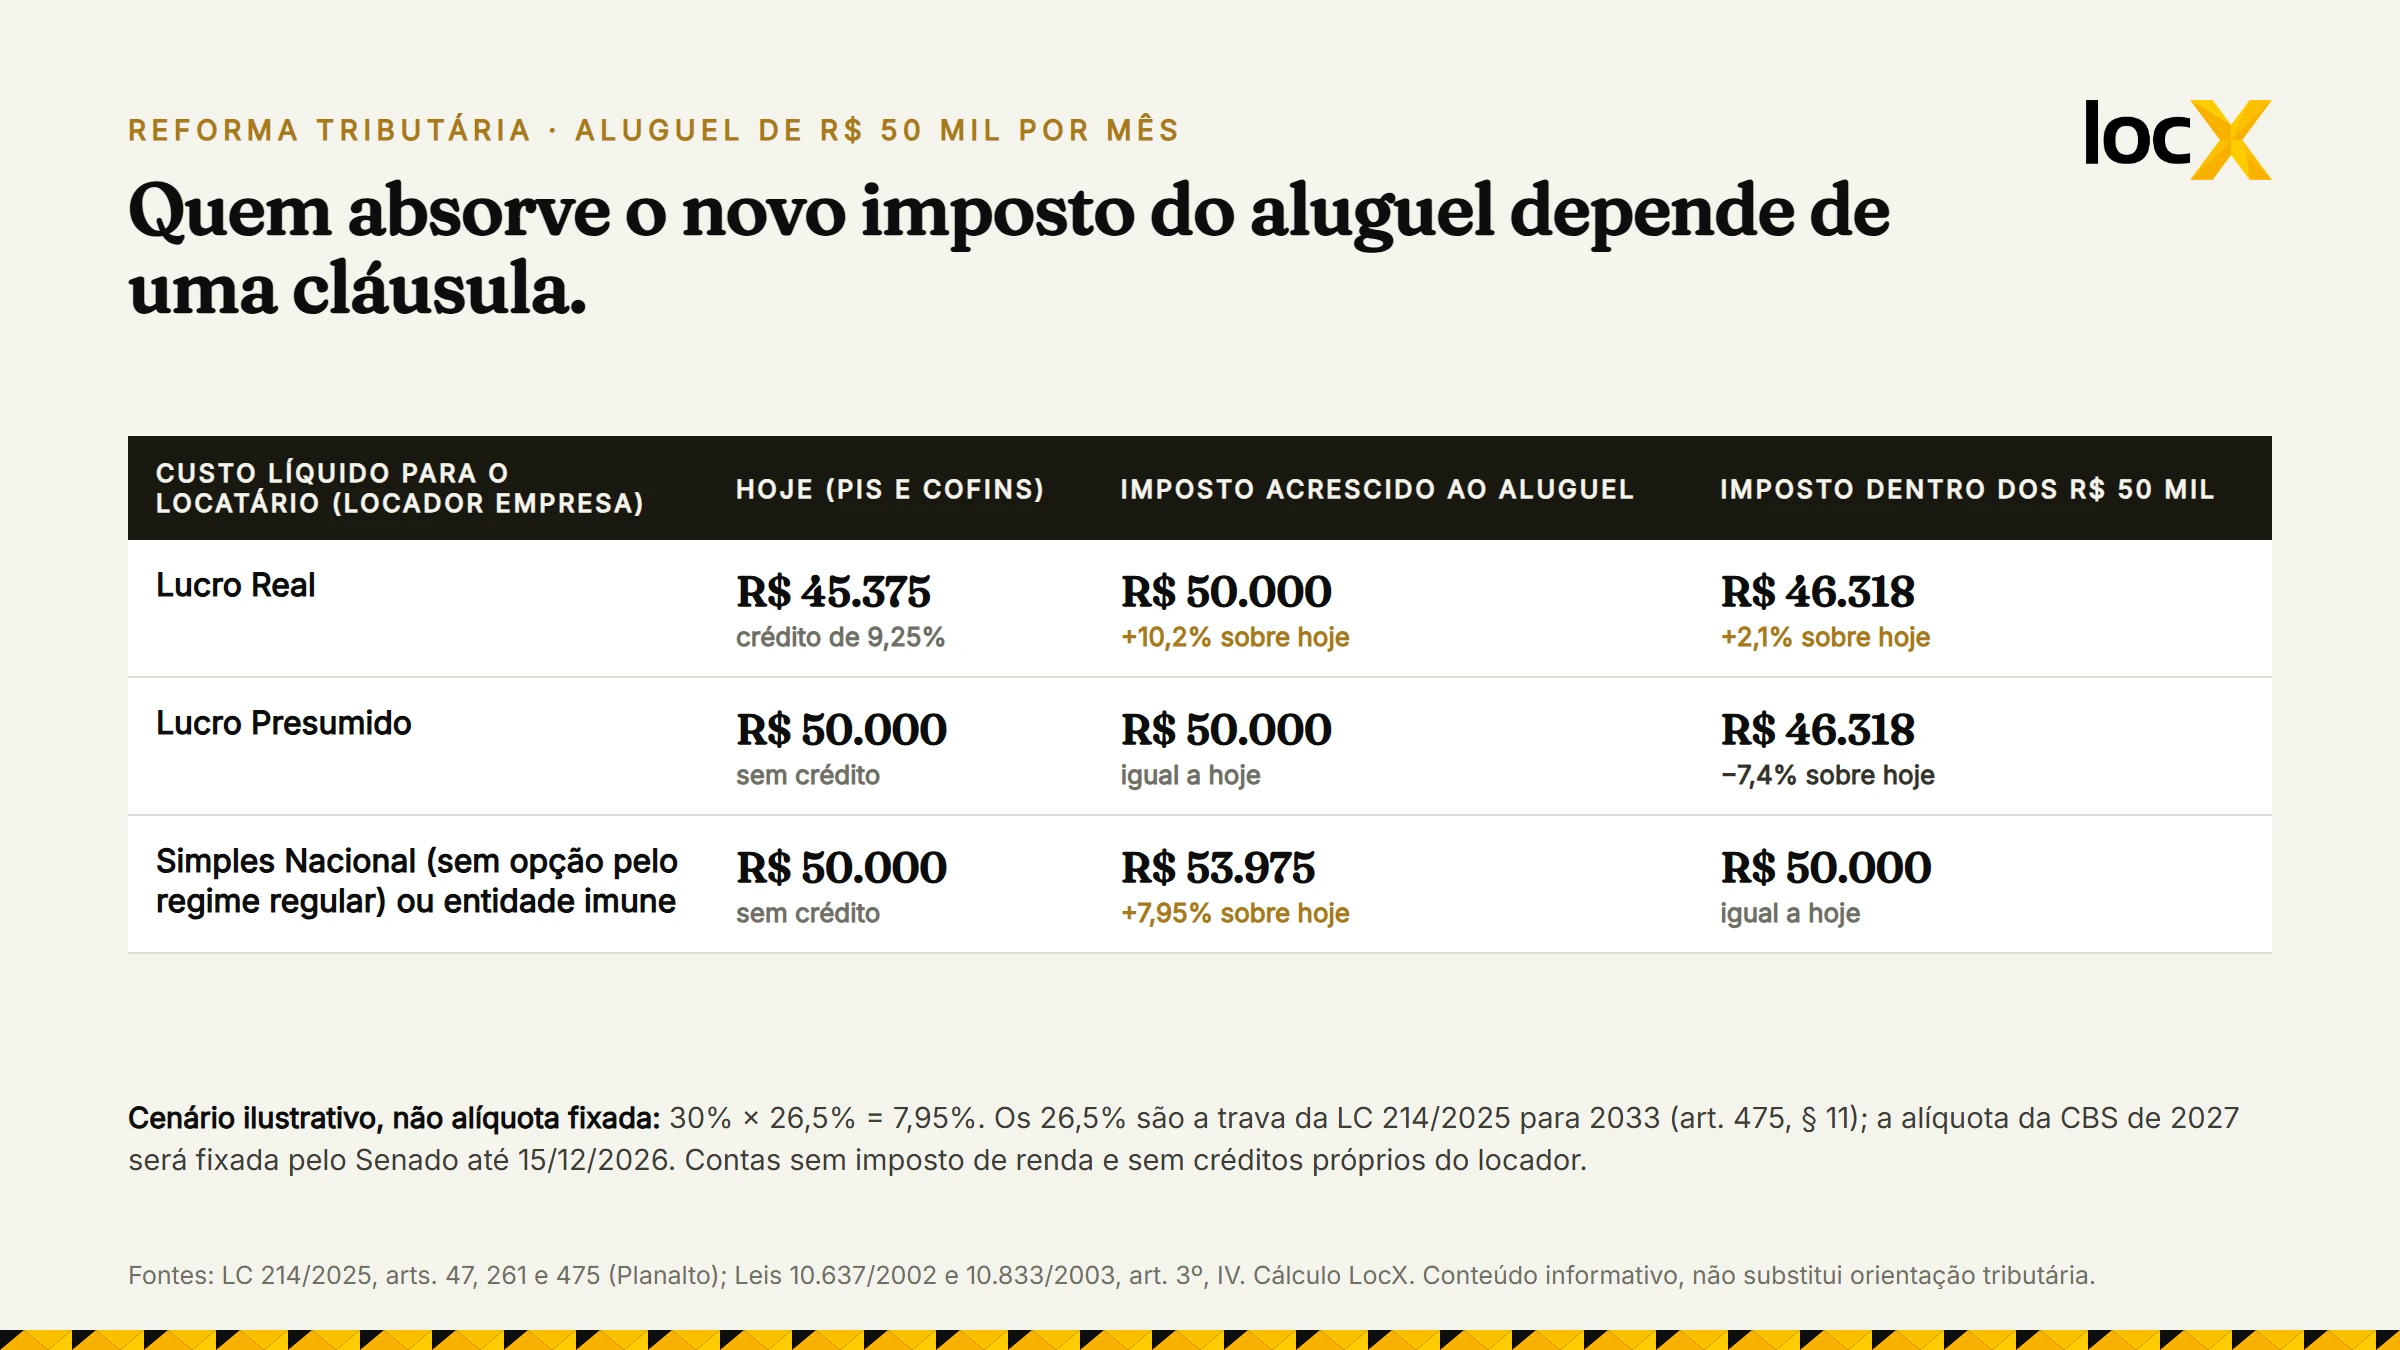
Do lado de quem aluga, quando o locador é uma empresa:
Os valores são o custo líquido do aluguel para o locatário. O custo de hoje do Lucro Real considera o crédito de 9,25% de PIS e Cofins sobre aluguel pago a pessoa jurídica (Lei 10.637/2002 e Lei 10.833/2003, art. 3º, IV). No sistema novo, o locatário no regime regular recupera como crédito o imposto destacado na nota (LC 214/2025, art. 47). O optante do Simples que mantém o IBS e a CBS dentro do DAS não toma esse crédito (art. 47, § 9º).
Do lado de quem dá em locação, para uma empresa no Lucro Presumido, sem considerar créditos próprios:
Como calculamos: com o imposto acrescido, o locatário paga R$ 50.000 × 1,0795 = R$ 53.975,00. Com o imposto dentro, o valor sem imposto é R$ 50.000 ÷ 1,0795 = R$ 46.317,74, que é o que fica com o locador e o custo líquido de quem toma crédito. O crédito de hoje no Lucro Real é de 9,25% do aluguel pago a pessoa jurídica, e o PIS e a Cofins de hoje do locador no Lucro Presumido somam 3,65% da receita. Entram só PIS, Cofins, IBS e CBS, sem imposto de renda e sem créditos próprios do locador.
Se o locador for pessoa física que não é contribuinte, nada muda nessa conta: não há IBS nem CBS no aluguel, e o locatário também não tem crédito, como já acontece hoje com PIS e Cofins.
A conclusão que quase ninguém mostra está na primeira linha. Hoje, a rede no Lucro Real que aluga de uma empresa no Lucro Presumido se credita de 9,25% sobre um aluguel em que o locador recolheu 3,65%. No exemplo, o custo líquido da rede é R$ 45.375,00 e a receita líquida do locador é R$ 48.175,00: há uma diferença de R$ 2.800,00 por mês entre os dois lados. Com o IBS e a CBS, o crédito passa a ser igual ao imposto destacado. Para o locatário no regime regular, o imposto vira neutro, e a negociação passa a ser só sobre o aluguel sem imposto. Aquela diferença deixa de existir, e alguém vai ter de absorvê-la. Para os locatários sem crédito, como Simples e entidades imunes, o imposto acrescido é custo real.
O regime de 3,65% para contratos antigos ainda está aberto?
Para muitos contratos, sim. O art. 487 da LC 214/2025 permite que a locação não residencial continue pagando o equivalente a 3,65% da receita bruta recebida, em vez da alíquota normal, pelo prazo original do contrato. O ponto mal entendido está nas duas formas de aderir que a lei previa:
- Registro em cartório (Registro de Imóveis ou de Títulos e Documentos) até 31 de dezembro de 2025. Essa rota acabou.
- Disponibilização do contrato para a Receita Federal e para o Comitê Gestor do IBS, "nos termos do regulamento". O Decreto 12.955/2026 (art. 463) regulamentou essa rota sem prazo final. A opção é feita na emissão do primeiro documento fiscal da locação com a tributação de 3,65%. O locador declara cumprir as condições e guarda o contrato para a fiscalização.
As condições para usar o regime:
- contrato de locação não residencial, com prazo determinado;
- assinado até 16 de janeiro de 2025, com data comprovada por firma reconhecida ou assinatura eletrônica;
- o regime vale só até o fim do prazo original do contrato.
Os efeitos para o locador:
- a escolha é irretratável durante todo o contrato;
- o pagamento de 3,65% é definitivo;
- ele não pode tomar créditos ligados ao imóvel (art. 487, § 4º);
- precisa manter contabilidade separada para essas operações (§ 11).
Para o locatário, a lei proíbe o crédito do locador, mas não traz proibição equivalente para quem aluga. Ainda não há regra operacional que diga como esse crédito aparecerá na nota fiscal, então trate o crédito do locatário nesse regime como ponto em aberto.
O que a lei não resolve também precisa entrar na negociação. Ela fala em "prazo original do contrato" e não diz o que acontece com o regime nestes casos:
- aditivo de valor;
- ação revisional;
- cessão do contrato;
- venda do imóvel.
Afirmar que qualquer um desses eventos faz perder o regime, ou que nenhum faz, vai além do texto legal. Em contrato elegível, avalie com o tributário antes de assinar qualquer aditivo.
Para quem aluga: o que pedir na renegociação
Numa rede, essa revisão envolve duas áreas. A Gestão Imobiliária conhece cada contrato e cada locador; a Controladoria, ou o tributário, decide o regime e o aproveitamento de crédito. Uma não fecha a conta sem a outra.
O erro mais comum em redes é propor um "aditivo padrão de reforma tributária" para todos os contratos. A conta muda conforme o locador:
- pessoa física não contribuinte;
- pessoa física contribuinte;
- empresa;
- contrato no regime de 3,65%.
Antes de negociar preço, classifique a carteira por tipo de locador, regime de 3,65%, crédito atual de PIS e Cofins, data de reajuste, terceiro aniversário do contrato e janela de renovação. Com a carteira classificada, as cláusulas que protegem quem aluga são estas:
Para redes no Simples Nacional, há uma decisão com data: a opção por recolher o IBS e a CBS pelo regime regular, que permite tomar crédito sobre o aluguel, pode ser feita até 30 de outubro de 2026, com efeito de janeiro a junho de 2027 (Receita Federal, 29/09/2026). O peso dos aluguéis na estrutura de custos da rede é uma das contas dessa escolha.
Para quem dá em locação: o que pedir na renegociação
Do lado do locador, o ponto de partida também é saber com quem se está negociando. A resistência ao repasse depende de quem é o locatário:
- Locatário no regime regular: o imposto tende a ser neutro para ele, e a resistência vem da perda do crédito atual de PIS e Cofins.
- Locatário no Simples ou imune: o imposto acrescido é custo real, e o repasse integral pode levar à saída do inquilino.
O que vale pedir e decidir:
- Cláusula de aluguel líquido de tributos, com o IBS e a CBS acrescidos ao valor. Para locatários sem crédito, uma divisão do custo ou um repasse escalonado costuma ser mais realista que o repasse integral.
- Avaliar o regime de 3,65% em cada contrato elegível antes da primeira NFS-e, obrigatória a partir de 1º de dezembro de 2026 para empresas e de 1º de janeiro de 2027 para pessoas físicas contribuintes. A escolha é feita nessa primeira nota e não volta atrás. O regime compensa mais quando o locatário não toma crédito e quando o locador não prevê grandes obras no imóvel, porque os créditos dessas obras ficariam vedados.
- Separar IPTU e condomínio do aluguel, com cobrança e comprovação próprias. Um aluguel "pacote", sem essa separação, arrisca levar esses valores para a base do imposto.
- Pessoas físicas: verificar se a carteira passa dos dois limites ao mesmo tempo (receita acima de R$ 240 mil corrigidos e mais de 3 imóveis). No mesmo ano, a pessoa física também vira contribuinte se a receita passar o limite em mais de 20% (art. 251, § 2º).
- Imóveis com vários coproprietários: o imposto incide só sobre a parte de quem for contribuinte (art. 263, § 3º). Os coproprietários podem optar por recolher em um CNPJ único (§ 2º). Holdings, family offices e grandes proprietários devem rever a estrutura com o contador antes de 2027.
- Caixa: o split payment, que separa o imposto no momento do pagamento, será implantado de forma gradual, por ato da Receita Federal e do Comitê Gestor do IBS (arts. 31 a 35). Planeje o fluxo de caixa sem contar com o prazo que PIS e Cofins dão hoje entre receber o aluguel e recolher o tributo.
Quando renegociar?
A recomendação da LocX é negociar agora a mecânica do contrato e deixar o número para depois de 15 de dezembro. Até o Senado fixar a alíquota da CBS de 2027, qualquer percentual escrito no contrato é aposta.
Renegociar cedo demais tem dois riscos. O primeiro é travar no contrato um percentual que não será o oficial. O segundo é mexer, sem análise, em um contrato elegível ao regime de 3,65%. Deixar para depois também tem dois. Um é chegar a 2027 com um contrato que só diz "tributos por conta do locatário", sem regra de nota fiscal, de crédito e de IPTU. O outro é perder a janela da renovatória enquanto se discute imposto.
Numa carteira grande, a ordem também importa. A que recomendamos para quem aluga:
- Contratos vencidos que seguem por prazo indeterminado. Podem ser renegociados a qualquer momento, e o proprietário pode pedir o imóvel com 30 dias de aviso (Lei 8.245/1991, art. 57). Vale levar a cláusula do imposto para um contrato novo, escrito e com prazo, antes que a reforma vire argumento para a denúncia.
- Contratos que vencem nos próximos 12 meses. A renovação é o momento de reescrever a cláusula de preço junto com valor, índice e prazo.
- Contratos com reajuste nos próximos meses. Um aditivo único resolve o reajuste e a cláusula tributária.
- O restante, à medida que cada contrato entrar em uma dessas janelas.
Perguntas frequentes
Quem vai pagar o imposto sobre o aluguel em 2027?
Quem recolhe é o locador, que é o contribuinte da locação (LC 214/2025, art. 263, III). O contrato decide quem suporta o custo: se o aluguel combinado já inclui os tributos ou se eles são acrescidos ao valor.
O aluguel vai aumentar com a reforma tributária?
Não automaticamente. Se o contrato permitir acrescentar o imposto, o valor pago sobe. Para o locatário no regime regular, esse acréscimo volta como crédito. Para empresas do Simples Nacional e entidades imunes ou isentas, vira custo.
Como calcular o IBS e a CBS sobre o aluguel?
Aplique ao aluguel, já sem IPTU, condomínio e foro pagos pelo locatário, 30% da alíquota do período. Em 2027, a alíquota depende da referência da CBS que o Senado fixar até 15 de dezembro de 2026.
O aluguel dá crédito de IBS e CBS para a empresa locatária?
Sim, para a empresa no regime regular, com nota fiscal eletrônica idônea e com o débito do locador extinto (LC 214/2025, art. 47). Até o split payment ou o recolhimento pelo adquirente estarem implantados, basta o destaque correto na nota (art. 48). O optante do Simples que mantém o IBS e a CBS no DAS não toma crédito.
O regime de 3,65% para contratos antigos acabou em 2025?
Só a rota do cartório. Contratos não residenciais com prazo determinado, assinados até 16 de janeiro de 2025, ainda podem optar pelo regime na emissão do primeiro documento fiscal, conforme o Decreto 12.955/2026, pelo prazo original do contrato.
Pessoa física paga IBS e CBS sobre aluguel comercial?
Só se, no ano anterior, a receita com locação passou de R$ 240 mil (valor corrigido pelo IPCA) e envolveu mais de 3 imóveis, ou se passar esse limite em mais de 20% no próprio ano (LC 214/2025, art. 251). As obrigações de CNPJ e nota começam em 1º de janeiro de 2027.
A partir de quando o aluguel precisa de nota fiscal?
Para empresas, a NFS-e passa a ser obrigatória nas locações de imóveis em 1º de dezembro de 2026 (Ato Conjunto RFB/CGIBS nº 4/2026); para optantes do Simples Nacional, o cronograma prevê 1º de janeiro de 2027. A pessoa física que for contribuinte passa a ter CNPJ e a emitir nota a partir de 1º de janeiro de 2027. Em contrato elegível ao regime de 3,65%, a opção é feita nessa primeira nota.
IPTU e condomínio entram na base do imposto?
Não, quando são pagos pelo locatário e há prova inequívoca do pagamento (LC 214/2025, art. 255, § 2º; Decreto 12.955/2026, art. 364, §§ 3º e 4º). Benfeitorias custeadas pelo locatário, juros e multas não saem da base.
A LocX renegocia contratos de locação de redes em todo o país há 48 anos, com base em leitura técnica de mercado e remuneração por sucesso: a empresa só paga se houver economia. Na renegociação de aluguel, começamos pela classificação da carteira por tipo de locador e de contrato. Nos contratos que vencem, a renovação já sai com a cláusula nova. No LocXRE, cada contrato fica cadastrado com vigência, reajustes e vencimentos. Para holdings e grandes proprietários, o RE Patrimonial centraliza contratos, reajustes e recebíveis.
Nota de transparência: a LocX presta serviços de renegociação de aluguel, renovação de contratos e gestão de contratos e de patrimônio (LocXRE e RE Patrimonial) relacionados ao tema deste artigo. Na renegociação, a remuneração depende do resultado obtido. Leis e atos citados estão identificados por fonte, e o cenário de 26,5% é ilustrativo. O conteúdo é informativo e não substitui a orientação tributária e jurídica de cada caso. As regras citadas são as vigentes em 7 de outubro de 2026 e ainda dependem de atos não publicados, como a alíquota de referência da CBS para 2027.